In tre anni un’auto elettrica nuova perde metà del suo valore. Non lo dice un concessionario a cui non piacciono le batterie: lo dice uno studio dell’organizzazione europea dei consumatori BEUC, presentato in Spagna dall’OCU nell’aprile 2025. Dopo tre anni e 45.000 km, una benzina ha perso in media il 33 %, un diesel il 36 %, un’ibrida plug-in il 39 % e un’elettrica il 50 %.
Con quel dato in mano, quasi tutto quello che si legge sul tema «comprare o noleggiare» cambia. Noi lo guardiamo dalla Spagna, dove il noleggio a lungo termine, che qui chiamano renting, è esploso negli ultimi anni anche tra i privati. Ecco i conti fatti con numeri che hanno una fonte, non con quelli del volantino.
Tre numeri spagnoli
Il primo è il costo del denaro. Secondo i dati del Banco de España ripresi dall’associazione dei consumatori finanziari Asufin, il tasso medio dei prestiti al consumo in Spagna è sceso dal 7,78 % del 2024 al 7,05 % del 2025. Senza commissioni. Il TAEG vero che ti propongono in concessionaria di solito è più alto, e il tasso civetta della pubblicità viene quasi sempre legato a un’assicurazione o a un pacchetto di manutenzione.
Il secondo è il costo del noleggio. Secondo il barometro di coches.com e dell’associazione dei concessionari Ganvam, il canone medio delle offerte di noleggio in Spagna nel 2025 è stato di circa 472 euro al mese, in calo per il quarto anno di fila. Per il segmento medio, circa 676 euro. Per le elettriche, 609.
Il terzo è il peso del fenomeno. Secondo l’associazione spagnola del noleggio, la AER, nel primo semestre 2025 il noleggio si è preso oltre il 25 % delle immatricolazioni di auto nuove in Spagna, e la flotta delle società di noleggio ha toccato a giugno 984.000 veicoli.
Acquisto a rate: l’illusione del «è mio»
Prendiamo un’auto a benzina da 35.000 euro e finanziamola tutta in tre anni al 7,05 %. La rata è di circa 1.081 euro, il totale 38.934 euro, gli interessi 3.934. Dopo tre anni, se perde il 33 % dello studio BEUC, l’auto vale circa 23.450 euro. Hai perso 11.550 euro di valore e pagato quasi 4.000 euro di interessi: 15.484 euro solo per averla avuta. Senza contare assicurazione, tagliandi, gomme e bollo.
Ora fai quello che fa quasi tutti: allunga il finanziamento per abbassare la rata. Stessa auto in sei anni, rata intorno ai 598 euro. Sembra un’altra cosa. Ma gli interessi salgono a 8.024 euro, il doppio. La rata scende, la banca guadagna di più, e tu passi sei anni a pagare un’auto che, nella seconda metà del contratto, può valere meno del debito che ti resta.
E se pago in contanti? Ti risparmi gli interessi, non la svalutazione. Nell’esempio della benzina da 35.000 euro, la svalutazione in tre anni vale quasi tre volte gli interessi. Nell’elettrica, più di quattro volte. Chi paga cash perde meno, ma perde lo stesso, solo in silenzio. E quei soldi, fermi in un’auto che si svaluta, non stanno lavorando da nessun’altra parte. È il motivo per cui le società di noleggio, che di auto vivono, non comprano mai un’auto pensando di affezionarcisi: la comprano sapendo esattamente a quanto la rivenderanno.
Chi compra a rate si prende tutti i rischi: il guasto fuori garanzia, l’incidente, il furto, il modello che crolla sull’usato dopo un restyling. E continua a pagare.
Noleggio a lungo termine: pagare perché il problema sia di qualcun altro
Nel canone spagnolo di solito c’è tutto: assicurazione kasko, manutenzione, pneumatici, assistenza stradale, il bollo e spesso l’auto sostitutiva. Una cifra fissa al mese, succeda quel che succeda.
I conti. Con il canone medio del segmento medio, 676 euro, tre anni di noleggio costano circa 24.330 euro. L’acquisto a rate dell’esempio ne costava 15.484, ma senza assicurazione né manutenzione. La differenza, circa 8.850 euro in tre anni, è quello che il noleggio ti fa pagare per tutto il resto: circa 2.950 euro l’anno.
Quindi la domanda giusta non è «noleggio sì o no». È: assicurare e mantenere quell’auto ti costa meno di 2.950 euro l’anno? Se sei un guidatore esperto, senza sinistri e con pochi chilometri, è probabile di sì, e allora comprare può convenirti. Se sei giovane, fai molti chilometri o in Italia ti trovi in una provincia dove la RC auto costa una follia, il noleggio comincia a vincere. Attenzione: questi conti confrontano un canone medio di mercato con un’auto precisa. Prima di firmare, chiedi il prezzo della tua assicurazione e fai il conto con i tuoi numeri.
E leggi le clausole. Se sfori i chilometri, paghi ogni chilometro in più. Se restituisci l’auto con ammaccature, paghi la riparazione. Se vuoi uscire prima, la penale può essere pesante. E il privato l’IVA nel canone non la scarica. Il noleggio non è una magia. È un’assicurazione contro gli imprevisti pagata a rate.
L’elettrica a rate: dove i conti non tornano
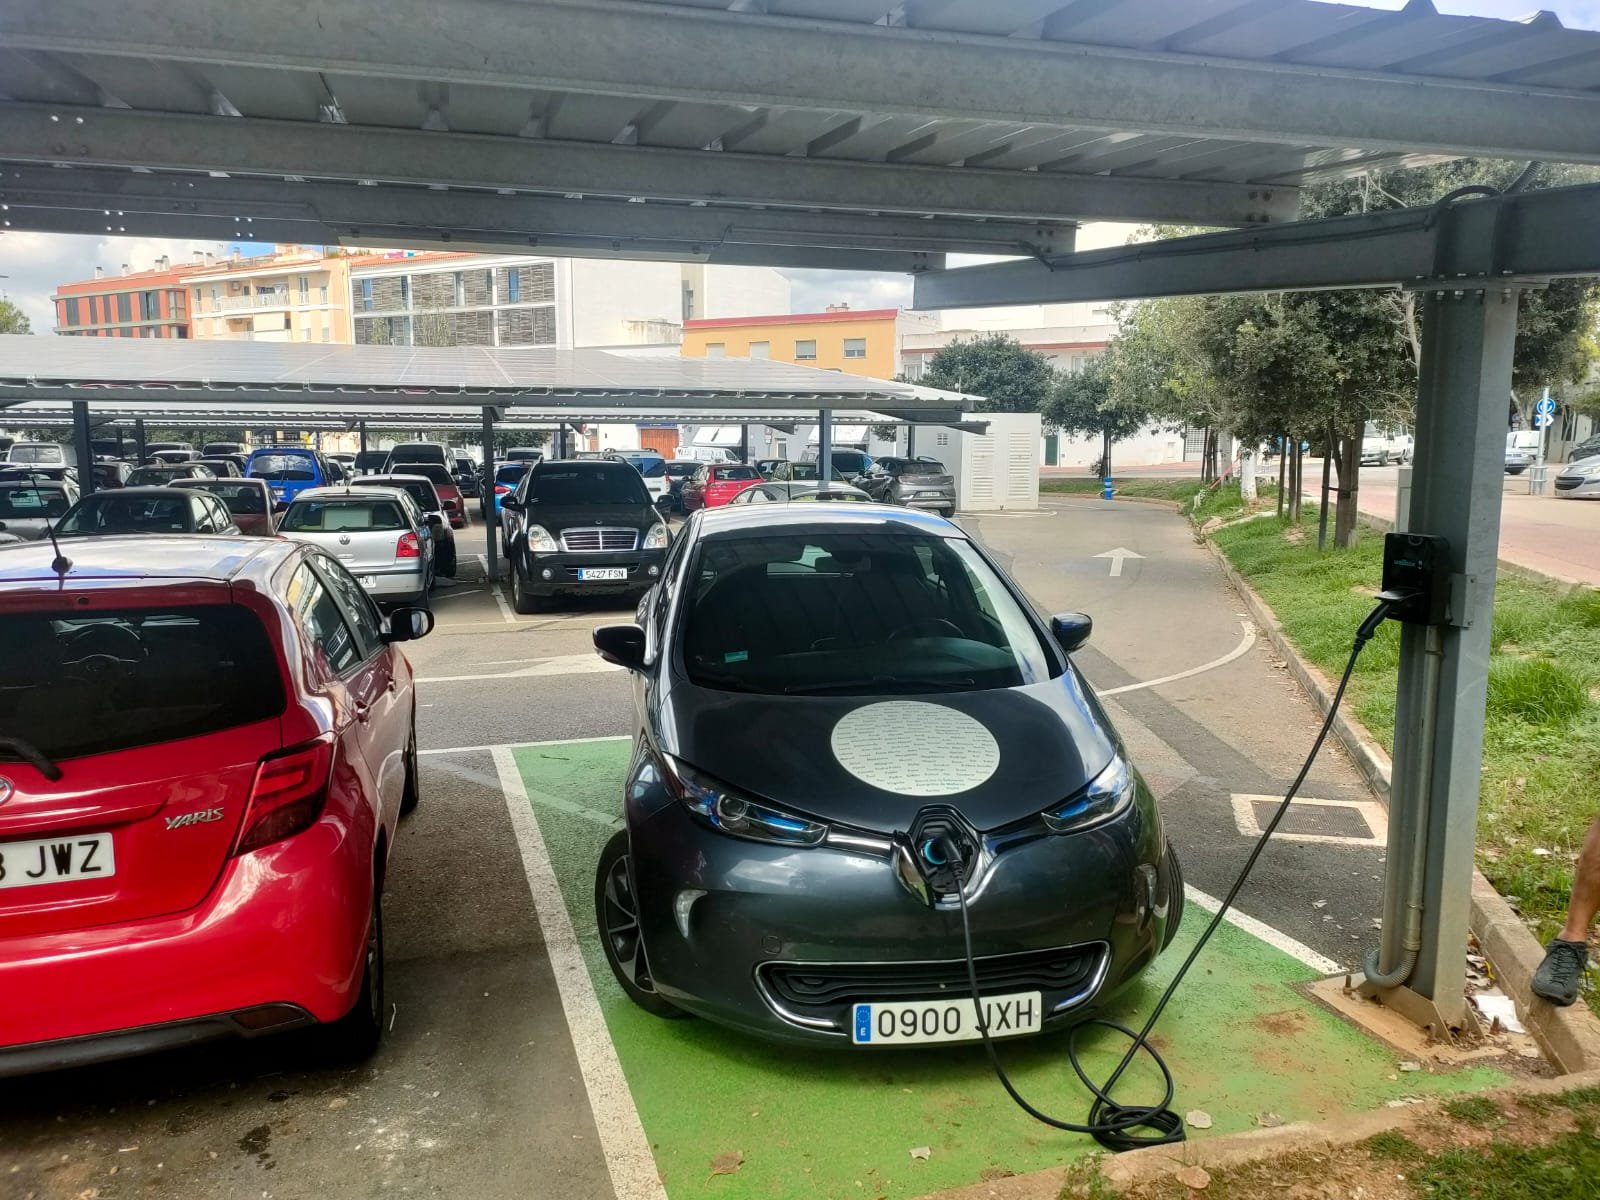
Rifacciamo l’esempio con un’elettrica da 35.000 euro finanziata in tre anni. Interessi uguali, 3.934 euro. Ma con il 50 % di svalutazione dello studio BEUC, in tre anni ha perso 17.500 euro. In totale 21.434 euro solo per averla avuta, senza assicurazione né tagliandi.
Un’elettrica a noleggio, in Spagna, nel 2025 costava in media 609 euro al mese. In tre anni, circa 21.920 euro. Con assicurazione e manutenzione dentro.
Tradotto: il noleggio di un’elettrica costa più o meno quanto perdi comprandola a rate, solo tra svalutazione e interessi. Assicurazione e manutenzione, di fatto, te le regalano. Per un privato, comprare un’elettrica nuova con un finanziamento è oggi la scelta peggiore di tutto questo articolo.
Il perché è semplice. Ogni nuova generazione di elettriche porta più autonomia e prezzi più bassi, e questo affonda il valore delle precedenti. La tua elettrica di oggi è il telefono dell’anno scorso. La batteria è il componente più caro dell’auto, e quasi tutte le marche la garantiscono otto anni, ma nessuno sa ancora quanto la pagherà il mercato dell’usato fra dieci anni. A noleggio quel rischio è della società. Comprando, è tuo. Del resto, il rapporto tra mercato e mode lo conosciamo: è la stessa logica che ha riempito le strade di SUV, come abbiamo raccontato parlando della truffa dei SUV.
L’auto come investimento: il gioco che pochi capiscono
Poi c’è la terza via, quella che piace a chi le auto le ama davvero: comprare un’auto che non perde valore, o che ne guadagna. Classiche, youngtimer, serie limitate.
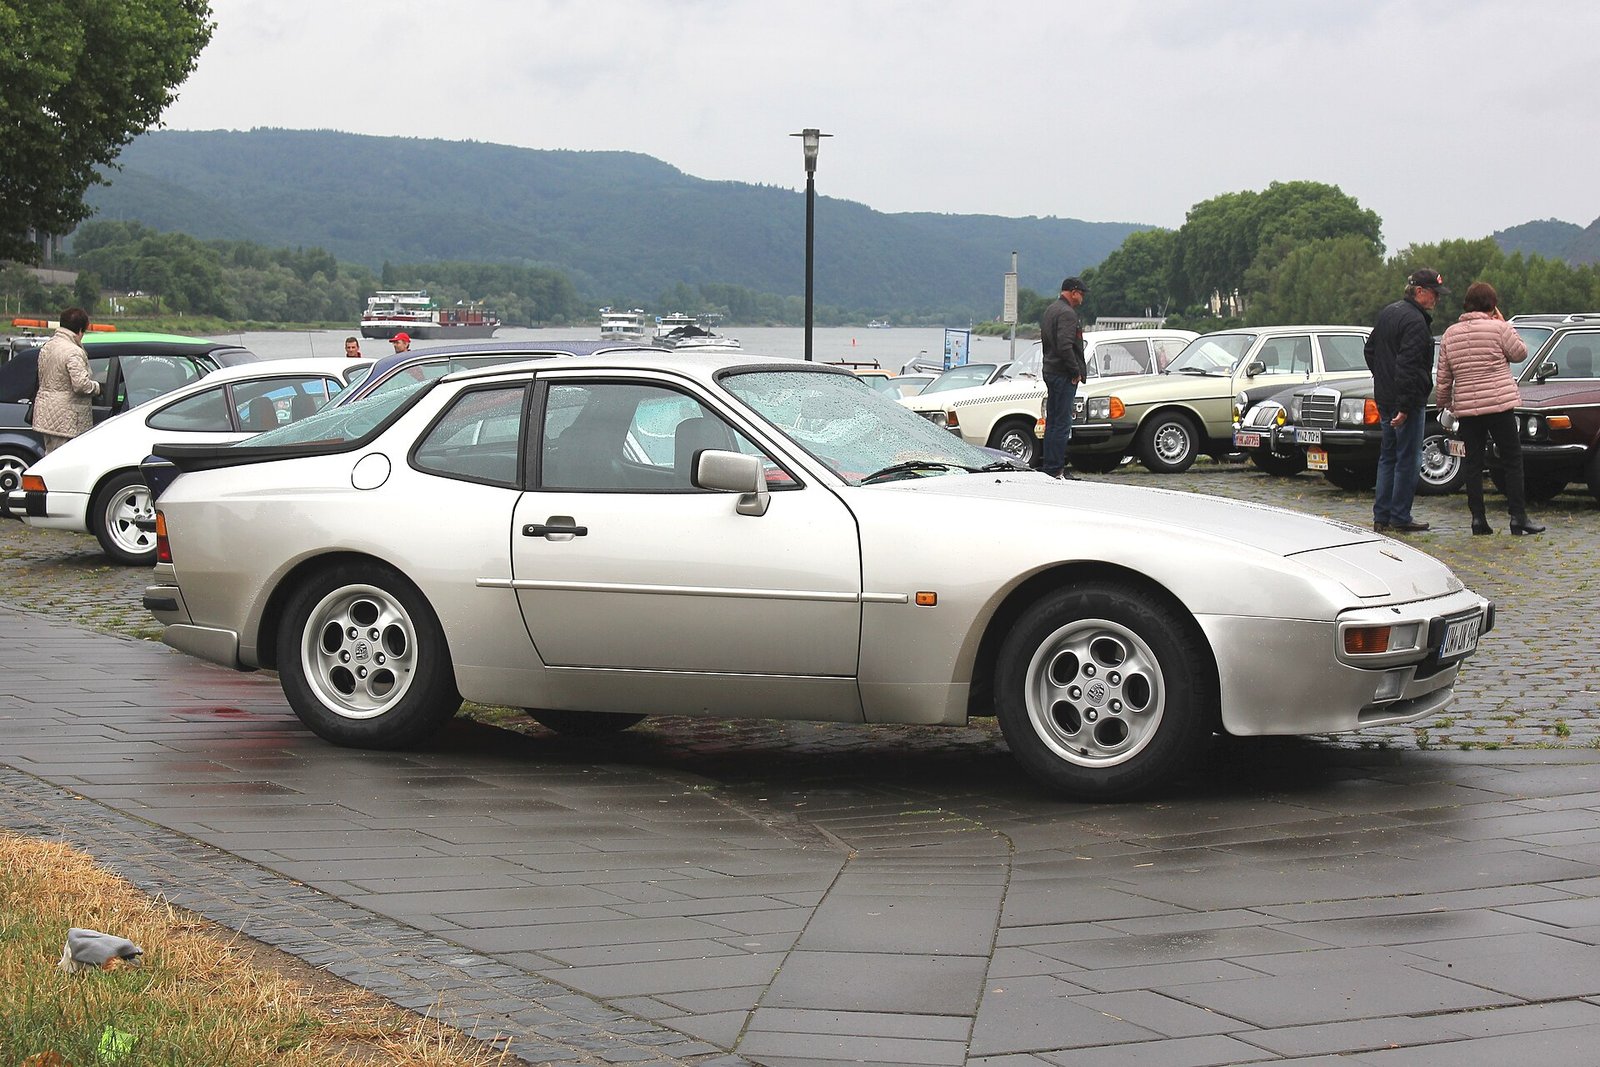
I dati ci sono. Secondo Hagerty, l’assicurazione specializzata in auto d’epoca che pubblica la guida prezzi di riferimento negli Stati Uniti, nel luglio 2025 la Porsche 944 si era rivalutata del 75 % in cinque anni, la 944 S2 Cabriolet del 109 %. La 911 serie 964 era passata da una media di 88.400 a 149.600 dollari, più 69 %. Perfino la 996, quella con i fari «a uovo fritto» che per anni nessuno voleva, del 40 %. E all’estremo c’è la Lexus LFA: 375.000 dollari da nuova, rimasta invenduta per anni nei saloni americani, battuta all’asta nel 2021 a 1,6 milioni.
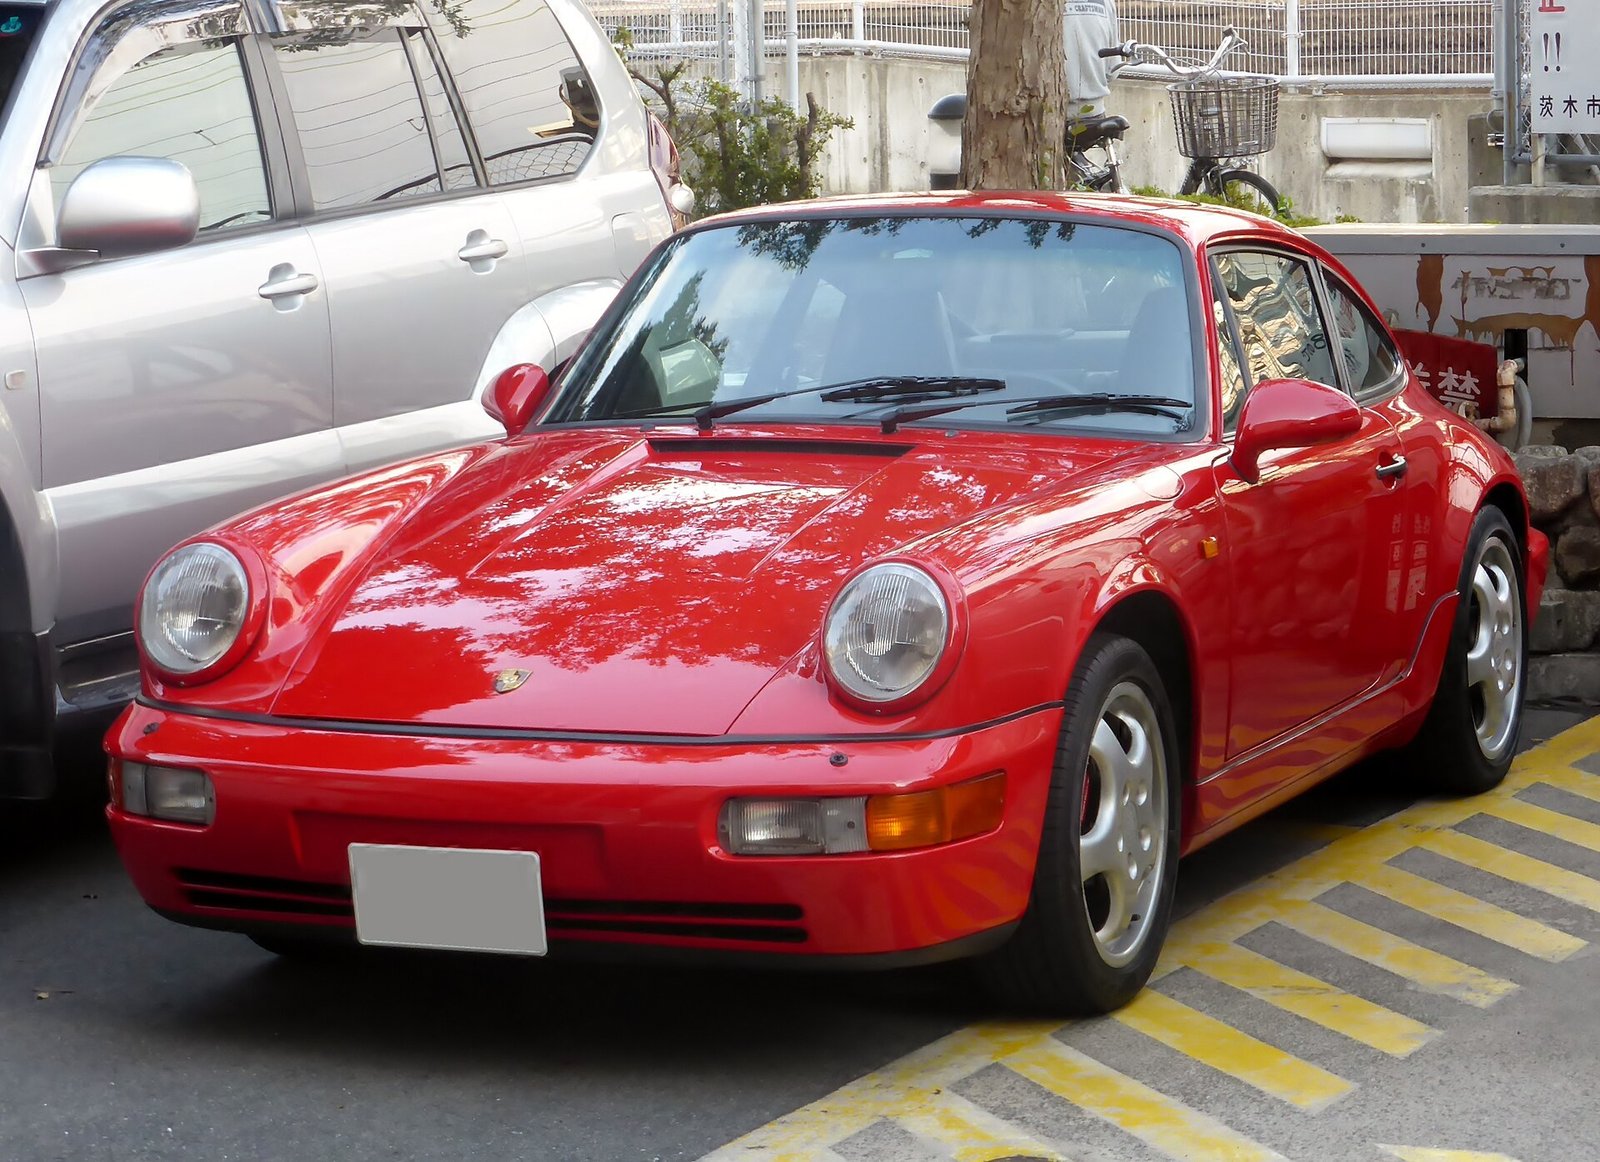
Non è un caso che salgano soprattutto le auto degli anni Ottanta e Novanta, quelle che, come abbiamo scritto parlando delle auto con l’anima di quegli anni, erano fatte per durare.
Quello che l’appassionato non vuole sentire
Non tutte le classiche salgono, e il mercato non va solo in su. Secondo Hagerty il mercato ha cominciato a raffreddarsi dalla fine del 2024. Nel Regno Unito, a fine 2025, quasi l’80 % dei valori seguiti dall’assicurazione era sceso o fermo. Salgono ancora soprattutto le auto dagli anni Ottanta ai primi Duemila. Le classiche degli anni Cinquanta e Sessanta, che tutti davano per sicure, si sono fermate.
Un’auto d’epoca ha poi costi che una nuova non ha: assicurazione specifica, ricambi cari, officine che sanno cosa toccano. Bisogna sapere cosa comprare, in che stato e con che storia. Una Volkswagen Corrado VR6 con tutte le fatture è un’altra cosa rispetto a una col motore rifatto e senza documenti. La conoscenza è la barriera d’ingresso, ed è proprio quella che protegge il valore.
E una classica non ti porta in ufficio tutti i giorni. Chi gioca a questo gioco di solito ha un’altra auto per l’uso quotidiano. Quindi la terza via non sostituisce le altre due. Si aggiunge.
Cosa succede quando il debito si allunga: l’esempio americano
Se vuoi vedere dove porta la corsa alla rata più bassa, guarda gli Stati Uniti. Secondo Edmunds, nel secondo trimestre 2026 quasi tre americani su dieci che hanno dato dentro la vecchia auto per comprarne una nuova dovevano alla banca più di quanto valesse. Il buco medio era di 6.884 dollari. Quasi tutti lo hanno caricato sul nuovo finanziamento: rata media di 944 dollari al mese, record storico, e una previsione di 16.270 dollari di interessi sulla durata del prestito, contro i 9.811 di un acquirente normale. Nel primo trimestre 2026, il 43 % di quei finanziamenti con debito arretrato durava 84 mesi. Sette anni.
È il meccanismo che descrivevamo sopra, portato all’estremo: rata sostenibile, conti disastrosi. E ogni volta che si cambia auto prima di aver finito di pagare la precedente, il buco si porta dietro.
Come leggere un’offerta di noleggio
Prima di firmare, ci sono cinque cose da chiedere per iscritto. Quanti chilometri l’anno sono compresi, e quanto costa ogni chilometro in più. Se c’è un anticipo, quello che in Italia si chiama spesso maxicanone, perché un canone basso con un anticipo alto non è un canone basso. Qual è la franchigia dell’assicurazione in caso di incidente o furto. Cosa si considera danno alla riconsegna, e chi lo valuta. Quanto costa uscire dal contratto prima della scadenza. Se il venditore ti parla solo della rata mensile, hai già la risposta: la rata è l’unico numero che gli conviene farti guardare.
Tre profili, tre risultati
Chi compra a rate senza fare i conti paga interessi su un bene che si svaluta, si prende tutti i rischi e chiama «suo» qualcosa che è della banca fino all’ultima rata. Se allunga a sei o sette anni per abbassare la rata, paga il doppio di interessi. Può andargli bene se compra una benzina, la assicura bene e la tiene a lungo. Con un’elettrica nuova, i conti non tornano.
Chi noleggia ha capito che l’auto è uno strumento e paga per usarlo. I conti gli tornano tanto meglio quanto più gli costerebbe assicurare e mantenere l’auto da solo, e soprattutto se sceglie un’elettrica. Ma deve leggere le clausole.
Chi compra auto che si rivalutano è quello che ha capito meglio il gioco, a patto di sapere esattamente cosa compra. Non è un nostalgico. È uno che ha capito che l’auto nuova con l’odore di plastica è, finanziariamente, la cosa peggiore che si possa parcheggiare sotto casa.
Adesso prendi il contratto che hai firmato, o quello che stai per firmare, e rifai i conti con i tuoi numeri.
Controlla di essere ancora vivo.
Foto: Brian Teutsch (CC BY 2.0); M J Roscoe (CC BY-SA 2.0); Chixoy (CC BY-SA 4.0); Lothar Spurzem (CC BY-SA 2.0 de); Tokumeigakarinoaoshima (CC0). Via Wikimedia Commons.